この記事はプロモーションを含みます。
在宅ワークや副業の確定申告は、会社員なら副業所得「年間20万円超」、専業主婦なら「年間48万円超」で必要になります。
こんにちは。主婦のための在宅ワークやさしく解説係、福田みどりです。
家事や育児の合間に、データ入力やWebライター、ハンドメイド販売などの在宅ワークを頑張る主婦の方が増えていますね。少しずつ自分の力で収入を得られるようになると、心にもお財布にもゆとりが生まれて、毎日がもっと楽しくなると思います。
でも、収入が増えてくると急に頭をよぎるのが、「税金はどうなるの?」「確定申告って私もしなきゃいけないの?」「旦那の扶養から外れちゃうの?」という不安ではないでしょうか。実は私も、在宅ワークを始めたばかりの頃は「確定申告」という言葉を聞くだけで難しそうだと感じて、わざと仕事の量をセーブしていた時期がありました。
本記事では、国税庁が公表している最新の税制(基礎控除48万円、家内労働者等の特例55万円など)に基づき、在宅ワーカーが絶対に知っておくべき確定申告の基準を分かりやすく解説します。実務で一番悩む「経費のやり方」や「家事按分(かじあんぶん)」の具体的な計算方法、そして青色申告と白色申告の違いまで、専門用語をできるだけ使わずにまとめました。
税理士さんや税務署に相談する前の基礎知識として、ぜひ温かいお茶でも飲みながら、リラックスして読んでみてくださいね。
パートや会社員をしながら副業をする場合(給与所得がある方)の「20万の壁」とは?
まずは、普段パートタイムや会社員としてお勤めに出ており、会社から「お給料」をもらっている方のケースを見ていきましょう。
会社からお給料をもらっている方の多くは、毎年12月になると会社が「年末調整」という手続きをしてくれます。これにより、1年間の所得税が自動的に正しく精算されるため、基本的には自分で税務署へ行く必要はありません。
しかし、お休みの時間などを使って在宅ワーク(副業)をしている場合は、別のルールが適用されます。国税庁の規定により、「1か所から給与を受け取っており、その給与以外の所得の合計額が年間20万円を超える場合」は、ご自身で確定申告を行わなければならないと決められています。
これが、巷でよく言われる「副業20万円の壁」の正体です。
ここで、在宅ワーク初心者の方が絶対に間違えてはいけない重要なポイントがあります。それは、「収入」と「所得」の違いです。ここを勘違いしていると、払わなくてもいい税金を払ってしまうかもしれないので、しっかり確認しておきましょう。
- 収入とは: クライアントから支払われた売上の合計金額のこと。
- 所得とは: 収入から、その仕事のために実際にかかった「経費」を差し引いた残りの金額のこと。
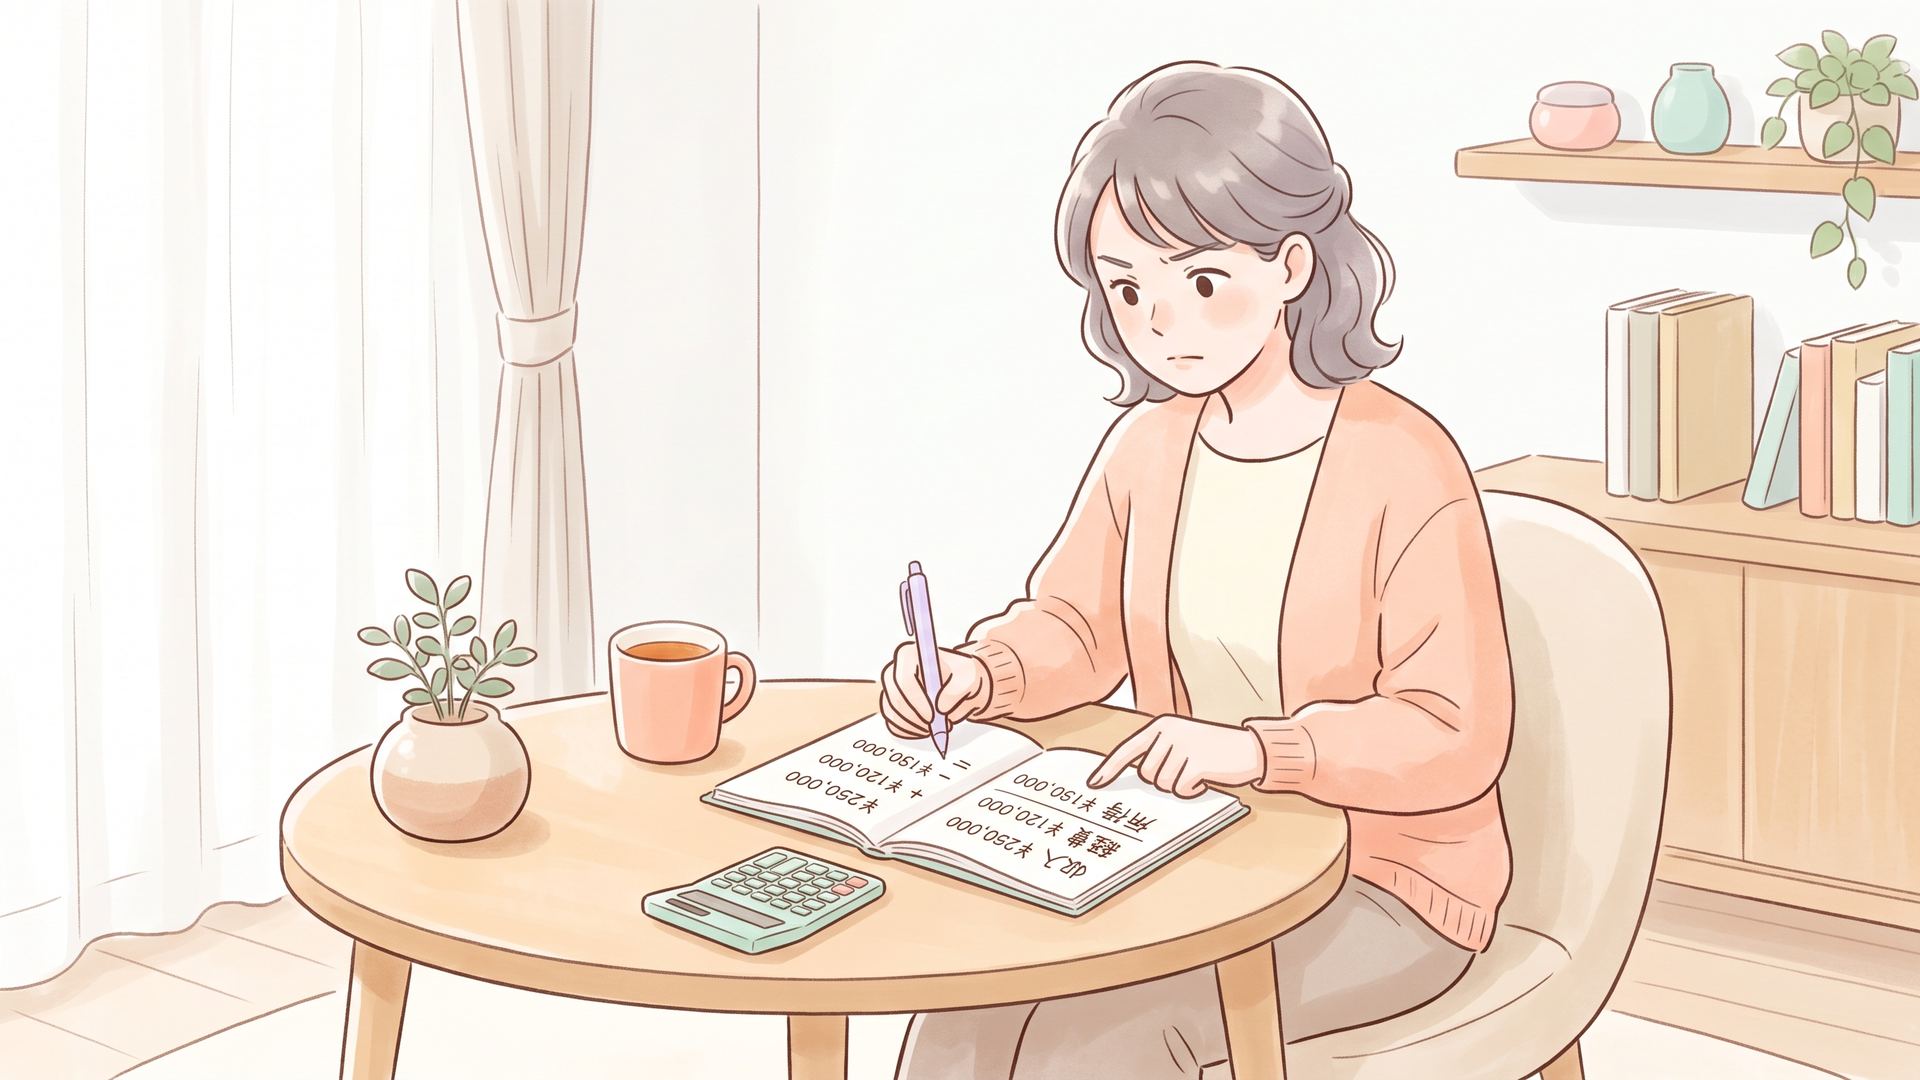
つまり、「収入 - 経費 = 所得」という計算式になります。20万円の基準となるのは、売上そのままの金額ではなく、経費を引いたあとの「所得」のほうなのです。
たとえば、パート先でお給料をもらいつつ、在宅のデータ入力やアンケートモニターで年間30万円の売上(収入)があったとします。一見すると20万円を超えているように見えますよね。
でも、仕事のために使ったパソコンの周辺機器、インターネットの通信費、文房具などの経費が1年間で12万円かかっていたとします。この場合、「収入30万円 - 経費12万円 = 所得18万円」となります。
計算後の所得が18万円であれば、「20万円以下」におさまるため、国に対する所得税の確定申告は不要となります。経費をしっかり計算することで、申告の義務が変わってくることがお分かりいただけると思います。
ただし、ここで一つ注意点があります。所得が20万円以下で「所得税の確定申告」が不要になった場合でも、お住まいの市区町村へ納める「住民税の申告」は別途必要になることが原則です。住民税にはこの「20万円の壁」という免除ルールがないためです。申告漏れを防ぐためにも、お住まいの役所に確認してみてくださいね。
ここで、給与所得の有無による確定申告の目安を比較表にまとめました。
働き方の状況 確定申告が必要になる基準(所得税) 備考
パート・会社員(給与あり) 副業の「所得」が年間 20万円 を超える場合 所得20万円以下でも住民税の申告は原則必要
専業主婦(給与なし) 在宅ワークの「所得」が年間 48万円 を超える場合 後述の「家内労働者等の特例」が使える場合あり
日頃から経費のレシートや領収書をしっかりと取っておき、大学ノートやスマートフォンの家計簿アプリなどにこまめに記録しておくことが、自分の所得を正しく把握し、無駄な税金を払わないための第一歩となります。
この記事はプロモーションを含みます
あやしくないかどうかは、
ご自分の目で見てから決めましょう。在宅の仕事を探していると、判断に迷う情報も多いですよね。ゼロアカは、AI活用や物販などの講義を無料で公開しているオンラインスクールです。公式サイトによると、登録と視聴は無料。有料の案内は、希望した方にだけ行うとのことです。まず中身を見て、ご自分で確かめてみてください。
- 無料で見られる範囲が公式サイトに明記されている
- 登録・視聴は無料(公式サイト記載)
- 有料サービスの案内は希望者のみ
※本コンテンツはプロモーションを含みます。記載内容は公式サイトの情報に基づくもので、変更される場合があります。無料で見られる範囲と有料になる範囲は、登録前に必ずご確認ください。収入や成果を保証するものではありません。
— 福田 みどり
専業主婦が在宅ワークだけをする場合の基準(基礎控除48万円の壁と特例)
次に、外へのパートなどには出ておらず、会社からの給与をもらっていない「専業主婦」の方が、在宅ワークのみでお仕事をしているケースについて解説します。
データ入力、Webライター、動画編集、ブログ運営、ハンドメイド作品の販売など、個人で請け負ったお仕事で得たお金は、給与ではなく「事業所得」または「雑所得」という扱いになります。
日本の税金のルールでは、すべての納税者に対して「基礎控除(きそこうじょ)」というものが用意されています。現在の税制では、合計所得金額が2,400万円以下の方の基礎控除額は「48万円」となっています。
したがって、専業主婦の方で、在宅ワークの所得(収入から経費を引いた額)が年間48万円以下であれば、基礎控除によって所得がゼロ円という扱いになるため、所得税はかからず、確定申告も不要となります。
また、ご自身の所得が48万円以下におさまっていれば、配偶者(ご主人など)の税金を安くできる「配偶者控除」の対象にそのまま入っておくことができます。「在宅ワークを始めたらすぐに扶養から外れてしまうのでは?」と心配される方が多いですが、所得が48万円以下なら全く心配いりません。
もし頑張って稼いで所得が48万円を超えてしまったとしても、いきなり扶養から完全に外れて損をするわけではありません。所得が48万円超〜133万円以下であれば、段階的に控除額が減っていく「配偶者特別控除」という緩やかな制度の対象になります。ご主人の税金が少しずつ上がるだけで、世帯全体で見れば手取りは増えていく仕組みになっているので、過度に恐れる必要はありませんよ。
家内労働者等の特例とは?(経費が少なくても最大55万円引ける)
在宅ワークの多くは、自宅にあるパソコンとインターネット回線さえあれば、すぐに始められてしまうものがほとんどです。これは手軽で素晴らしいことなのですが、税金の面では「経費として引けるものがほとんどない」と悩む原因にもなります。
仕入れなどがないため、売上がそのまま所得になりやすく、「あっという間に48万円の壁を超えてしまう」という方もたくさんいらっしゃいます。
そこで、在宅ワーカーの強い味方となるのが、国税庁が定めている「家内労働者等の必要経費の特例」という制度です。
これは、家の中で仕事をする特定の条件を満たした人に対して、実際にかかった経費が少なくても、「必要経費として最低でも最大55万円まで認めてあげますよ」という非常にありがたい特例です。
※令和2年分の所得税から、基礎控除が38万円から48万円に引き上げられたことに伴い、この特例の控除額は65万円から55万円に変更されています。インターネット上の古いブログ記事などにはまだ「65万円」と書かれていることがあるので、最新の情報で計算するように注意してくださいね。
【特例の計算例】
専業主婦の方が、特定のクライアント(企業など)から継続的にWebライティングやデータ入力の仕事を受注しており、年間の売上(収入)が100万円だったとします。一方、実際の経費はインターネット代の一部など5万円しかなかったとしましょう。
通常なら「収入100万円 - 経費5万円 = 所得95万円」となり、基礎控除の48万円を大きく超えるため、確定申告が必要で税金もかかってしまいます。
しかし、この特例を適用できる条件を満たしていれば、実際の経費が5万円でも、計算上は経費を「55万円」として扱うことができます。
つまり、「収入100万円 - 特例の経費55万円 = 所得45万円」となります。
計算後の所得が45万円であれば、基礎控除の48万円以下におさまるため、所得税はゼロ円となり、確定申告の義務もなくなります。さらに配偶者控除の対象にも留まることができます。
このように、専業主婦でこの特例が使える場合、「特例55万円 + 基礎控除48万円 = 年間収入103万円」までなら所得税がかからない計算になります。パートの「103万円の壁」と同じ金額になるように設計されているのですね。
ただし、この特例を受けるには、確定申告書とともに「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」という書類を提出する必要があります(申告が不要な範囲におさまる場合は提出不要ですが、証明のために計算は残しておきましょう)。
また、すでにパートなどで給与をもらっている主婦の方は、給与所得控除という別の控除をすでに受けているため、この特例を全額併用することはできません。あくまで「在宅ワークなどの事業収入がメイン」の方に向けた制度だと覚えておいてください。
在宅ワークの経費のやり方・家事按分(かじあんぶん)の計算式
確定申告や税金の計算において、実務上最も多くの人が頭を悩ませるのが「そもそも、どこまでを経費にしていいの?」そして「自宅の家賃や電気代などを、どうやって仕事用とプライベート用に分ければいいの?」という点です。
ここでは、在宅ワークで一般的によく使われる経費の例と、「家事按分(かじあんぶん)」という独特の計算方法を詳しく解説します。難しく聞こえますが、理屈がわかればとてもシンプルですよ。
職種別の経費の具体例
経費として認められるための大前提となる考え方は、「その仕事をして収入を得るために、直接的に必要だった支出であること」です。プライベートでの支出は当然経費にはできません。
- Webライター・ブログ運営の経費例:
仕事用に購入したパソコン代(10万円未満なら一括で消耗品費など)、インターネット通信費、記事の執筆やリサーチのために購入した参考書籍代、仕事の打ち合わせで使ったカフェのコーヒー代、取材先までの交通費など。
- 動画編集者・デザイナーの経費例:
Adobeなどの動画編集ソフト・デザインソフトのサブスクリプション代、大容量の外付けハードディスク代、有料の動画素材やBGM素材・フォントの購入費、編集技術を学ぶためのオンラインサロン会費や教材費など。
- ハンドメイド作家の経費例:
作品を作るために仕入れた布・糸・レジン液・金属パーツなどの材料費、商品を発送するための梱包資材(段ボールやプチプチ、テープ類)、お客様へ送る際の郵送料、ミシンや工具などの機材費など。
逆に、経費として認められないものもあります。たとえば、「在宅ワーク中に着るための少し良い部屋着」や「仕事中の気分転換に食べるおやつ代」「子どもが遊ぶためのゲームも繋いでいる家族用Wi-Fiの全額」などは、仕事に直接必要不可欠とは言えないため、経費にはできません。
家事按分(かじあんぶん)の具体的な計算式とルール
在宅ワーク最大の悩みが、この「家事按分」です。自宅の家賃、電気代、インターネット回線代などは、仕事でも使っていますし、プライベートでも使っていますよね。
このように、仕事と生活の両方で混ざって使っている支出のうち、「仕事で使った割合」だけを客観的に計算して経費に計上することを家事按分と呼びます。
家事按分には、法律で「必ず何%にしなさい」と決められた絶対的な計算式はありません。大切なのは、「もし税務署から『なぜこの金額を経費にしたのですか?』と聞かれたときに、合理的な根拠をもって堂々と説明できる割合」であることです。
具体的な計算例をいくつか見てみましょう。
【家事按分の計算例:インターネット通信費・スマホ代】
インターネット代やスマートフォンの通信費は、「使用時間」や「使用日数」で分けるのが一般的です。
月のインターネット代が5,000円だとします。1週間のうち、仕事でネットを使っている時間が「週に約35時間(1日5時間×7日)」とします。
1週間の総時間は168時間(24時間×7日)です。
35時間 ÷ 168時間 = 約20.8%
この場合、キリよく「20%」を仕事用として設定するのが合理的です。
5,000円 × 20% = 1,000円。
毎月1,000円を通信費として経費計上します。
【家事按分の計算例:家賃や電気代】
家賃の場合は、「面積(床面積)」で分けるのが最も説得力があります。
ご自宅の広さが全体で50平方メートルで、そのうち仕事専用に使っているデスク周りのスペースや仕事部屋が10平方メートルだとします。
10平方メートル ÷ 50平方メートル = 20%。
月の家賃が8万円なら、8万円 × 20% = 1万6,000円を「地代家賃」として毎月の経費にできます。
電気代についても同様に、仕事部屋のコンセントの数や、使用時間と面積の割合などを総合的に判断して「20%」や「30%」といったマイルールを自分で決めます。
ここで重要なのは、「決めた割合を1年間を通して一貫して使い続けること」です。月によってコロコロと割合を変えるのは不自然だと判断されてしまいます。
経費の領収書やレシートは決して捨てずに、必ず月ごとにノートに貼るか、クリアファイルにまとめて保管する習慣をつけましょう。電車代やバス代など、どうしても領収書が出ない交通費の場合は、日付・移動区間・目的・金額をエクセルやノートに記録(出金伝票の作成)しておけば、立派な経費として認められます。
青色申告と白色申告の違いとは?
在宅ワークの収入が少しずつ増え、「雑所得」ではなく本格的な「事業所得」として認められる規模になってくると、確定申告の方法として「白色申告(しろいろしんこく)」と「青色申告(あおいろしんこく)」の2種類から選ぶことになります。
言葉だけは聞いたことがあるという方も多いと思いますが、それぞれの違いとメリット・デメリットを簡単に押さえておきましょう。
1. 白色申告(手軽だが節税効果は薄い)
事前の申請手続きが不要で、比較的簡単な帳簿づけ(単式簿記といって、お小遣い帳のような形式)で申告できるのが特徴です。
しかし、特別な控除(税金を安くするための大きなおまけ)がないため、青色申告に比べると税金が高くなりやすいというデメリットがあります。ちなみに、副業のお小遣い稼ぎとして「雑所得」で申告する場合は、そもそも青色申告は選べず、この白色申告と同様の計算になります。
2. 青色申告(少し手間だが節税効果が絶大)
青色申告を行うためには、その年の3月15日までに(新たに事業を始めた場合は原則として開業から2ヶ月以内に)税務署へ「青色申告承認申請書」と「開業届」という書類を提出しておく必要があります。
複式簿記という少し専門的で複雑な帳簿をつける必要がありますが、最大のメリットは、「最大65万円の青色申告特別控除」が受けられることです。
※65万円の控除を受けるには、e-Taxでの電子申告などの要件を満たす必要があります。満たさない場合は55万円、簡易帳簿しかつけない場合は10万円の控除となります。
65万円も所得から差し引くことができれば、所得税はもちろん、翌年の住民税や国民健康保険料なども劇的に安くなります。「帳簿が難しそう」と敬遠されがちですが、今はクラウド会計ソフトが非常に優秀で、クレジットカードや銀行口座を連携すれば、ほぼ自動で複式簿記の帳簿を作成してくれます。本格的に在宅ワークで月数万円以上を稼いでいきたい方には、絶対に知っておくべき必須の制度と言えます。
副業の無申告はなぜバレる?確定申告をしないリスク
確定申告の話をすると、「まだ収入が月に数万円と少ないし、ネット上だけのやり取りだから、黙っていれば税務署にはバレないのでは?」と軽く考えてしまう方が少なからずいらっしゃいます。
しかし、これは非常に危険でリスクの高い考え方です。結論から言うと、無申告は高い確率で税務署にバレます。
なぜ無申告が発覚するのでしょうか。その大きな理由のひとつが、「支払調書(しはらいちょうしょ)」と「マイナンバー」の存在です。
あなたがクラウドソーシングサイト(ランサーズやクラウドワークスなど)や取引先の企業から報酬を受け取ったとき、報酬を支払った企業側は「誰に、いくら支払ったか」を詳細に記録した「支払調書」という書類を作成し、税務署に提出しています。
企業側は、自社の経費として落とすために正しく税務署へ報告を行っているのです。つまり、あなたが申告しなくても、税務署は「あなたの銀行口座に今年いくら振り込まれたか」をすでに把握している状態にあります。
「企業側から支払調書が出ているのに、肝心の受け取った本人からの確定申告が出ていない」となれば、当然ながら税務署のシステムで不一致が起き、調査対象にピックアップされてしまいます。
また、マイナンバー制度の普及により、個人の銀行口座の情報と収入源が紐づきやすくなっています。数年間放置して泳がされた後に税務調査が入り、無申告が発覚した場合、本来払うべきだった税金に加えて、「無申告加算税」や「延滞税」といった非常に重いペナルティ(罰金のようなもの)が上乗せされて課されます。
過去に遡って数年分の税金をまとめて請求されてしまい、せっかく在宅ワークで貯めたお金が一気に吹き飛んでパニックになってしまうケースも珍しくありません。
「少額だからバレない」「みんなやっていないから大丈夫」ということは決してありません。ルールに従って正しく計算し、必要な申告を行うことが、何よりの安心につながりますし、堂々と胸を張ってお仕事を続けるための最低限のマナーでもあります。
考察・見通し:主婦の在宅ワークと税金への向き合い方
ここまで、国税庁の法令等に基づき、在宅ワークにかかわる税金や経費の事実をお伝えしてきました。ここからは、同じ主婦として在宅ワークを経験し、試行錯誤してきた私、福田みどりの視点で、これからの働き方と税金への向き合い方について少し深く考察してみたいと思います。
日々、同じ立場の主婦の方からご相談を受けていて強く感じるのは、「税金の仕組みがよく分からないから、わざと稼ぐ金額を制限している」という方が非常に多いことです。
特に「20万の壁」や「扶養の範囲内で」という言葉だけが一人歩きしてしまい、「確定申告=ペナルティ」「扶養を外れる=大損」という間違ったイメージを持ってしまっている方が少なくありません。本来であれば、もっとご自身のスキルを活かして社会で活躍し、収入を伸ばせるポテンシャルがあるにもかかわらず、見えない壁に怯えて自らブレーキをかけてしまっているのは、個人的にとてももったいないことだと感じています。
近年、フリーランスや副業を取り巻く環境は大きく変化しています。インボイス制度の導入や税務処理のデジタル化(DX)が急速に進み、個人の収入の透明性はかつてないほど高まっています。お仕事を依頼する企業側も、コンプライアンス(法令遵守)の観点から、適正な税務処理を行っている人に仕事を発注したいと考えるようになっています。
私の見通しとして、今後は「曖昧な経費計上」や「無申告」に対する風当たりはさらに厳しくなり、正しく申告している人が優遇され、守られる社会へと確実にシフトしていくでしょう。
だからこそ、税金の知識は、自分と家族の生活を守り、キャリアを広げるための「最強の防具」になります。
「基礎控除48万円の仕組みを正しく理解する」
「家内労働者等の特例を活用して、節税の権利を行使する」
「毎月、経費のレシートを整理し、家事按分の根拠を残す」
こうした一つひとつの行動は、決して怖いものではありませんし、特別な才能が必要なわけでもありません。現在はクラウド会計ソフトの進化により、簿記の難しい知識がなくても、スマートフォン一つで案内に従って入力するだけで日々の記帳ができる時代です。
正しい知識を味方につければ、必要以上に税金を恐れることなく、ご自身のペースで少しずつ収入の柱を育てていくことができます。税金は「罰」ではなく、あなたが社会に価値を提供し、プロフェッショナルとして自立した証でもあります。
この記事が、あなたの在宅ワークの一歩を踏み出す勇気に繋がり、あるいは事業をさらに成長させるための安心材料になれば、筆者としてこれ以上嬉しいことはありません。
まとめ
今回は、在宅ワークや副業で収入を得た場合の確定申告について、具体的な基準や経費の計算方法、バレるリスクまでを幅広く解説しました。
記事の重要なポイントをもう一度振り返ってみましょう。
- パート・会社員など給与所得がある人は、副業の「所得」が年間20万円を超えると確定申告が必要。
- 専業主婦などで給与所得がない人は、基礎控除により「所得」が年間48万円を超えると確定申告が必要。
- 収入から「実際にかかった経費(家事按分も含む)」を引いた金額が「所得」となる。
- 専業主婦で特定の条件を満たせば「家内労働者等の特例」により、実際の経費が少なくても最大55万円を経費として差し引ける場合がある。
- 家事按分は、使用時間や面積の割合など、税務署に説明できる合理的な基準で計算し、一年間一貫して適用する。
- 支払調書やマイナンバー制度により収入の流れは把握されているため、無申告はバレるリスクが非常に高く危険。
税金のこととなると最初は誰でも難しく感じますが、国税庁の「確定申告書等作成コーナー」や市販のクラウド会計ソフトを活用すれば、質問に沿って入力していくだけでスムーズに書類を作成できます。
迷ったときは一人で抱え込まず、お住まいの地域を管轄する税務署の相談窓口や、税理士会の無料相談などを積極的に利用しながら、安心してお仕事に取り組んでくださいね。自分のペースで、できることから少しずつ進めていきましょう。
よくある質問
Q. ハンドメイド作品をフリマアプリで売った利益も、確定申告の対象になりますか?
はい、対象になります。ご自身や家族が着用して不要になった古着や、読み終わった本など「生活用動産」を売却した利益は非課税(税金がかからない)ですが、最初から利益を出す目的で継続的にハンドメイド作品を制作・販売して得た利益は、原則として「雑所得」または「事業所得」となります。先ほど解説した20万円・48万円の基準を満たせば確定申告が必要です。材料費や送料、梱包材などの経費のレシートをしっかり保管しておきましょう。
Q. 私が「家内労働者等の特例」の対象になるかどうか、どうやって判断すればいいですか?
家内労働法に規定されるいわゆる「内職」のほか、特定の相手に対して「継続的」に人的サービスを提供しているかどうかが重要な判断ポイントになります。たとえば、特定の1〜2社と継続的な業務委託契約を結んでWeb記事を執筆している場合などは、対象になる可能性が高いです。一方で、クラウドソーシングなどを通じて不特定多数のクライアントから単発の仕事を毎回受けているような場合は対象外になることがあるため、ご自身の働き方が該当するか迷った場合は、税務署の電話相談窓口(国税局電話相談センター)に確認するのが最も確実です。
Q. 夫の会社の「社会保険の扶養(130万円の壁)」と、今回解説された税金の基準は違うのですか?
はい、ここは非常に多くの方が混同される部分ですが、全く異なる制度です。本記事で解説した「48万円の壁」や「103万円の壁」などは、あくまで国に納める『税金(所得税)』に関する基準です。
一方、ご主人の社会保険(健康保険・国民年金第3号被保険者)の扶養に入るための「130万円の壁」は、過去の収入ではなく「今後の見込み収入額」で判断されます。また、加入している健康保険組合ごとに独自のルール(経費をどこまで認めるか、交通費を含めるか等)が細かく定められています。税金上は扶養の範囲内であっても、社会保険組合の厳しい審査で扶養を外れてしまうケースがあるため、必ずご主人の勤務先の総務担当者や、加入している健康保険組合の規約をご確認ください。
Q. 経費のほうが高くて、計算したら「赤字」になってしまったのですが、この場合も申告は必要ですか?
収入よりも経費のほうが大きく、所得がマイナス(赤字)になった場合、税金はかからないため原則として確定申告の「義務」はありません。ただし、青色申告をしている事業者の場合、赤字を申告しておくことでその赤字を翌年以降に繰り越して(最長3年間)、将来の黒字と相殺できる「純損失の繰越控除」という有利な制度があります。今後本格的に稼いでいく予定があるなら、赤字でも申告しておいたほうが結果的に得になるケースが多いです。
福田みどり
この記事はプロモーションを含みます
あやしくないかどうかは、
ご自分の目で見てから決めましょう。在宅の仕事を探していると、判断に迷う情報も多いですよね。ゼロアカは、AI活用や物販などの講義を無料で公開しているオンラインスクールです。公式サイトによると、登録と視聴は無料。有料の案内は、希望した方にだけ行うとのことです。まず中身を見て、ご自分で確かめてみてください。
- 無料で見られる範囲が公式サイトに明記されている
- 登録・視聴は無料(公式サイト記載)
- 有料サービスの案内は希望者のみ
※本コンテンツはプロモーションを含みます。記載内容は公式サイトの情報に基づくもので、変更される場合があります。無料で見られる範囲と有料になる範囲は、登録前に必ずご確認ください。収入や成果を保証するものではありません。
— 福田 みどり


コメント